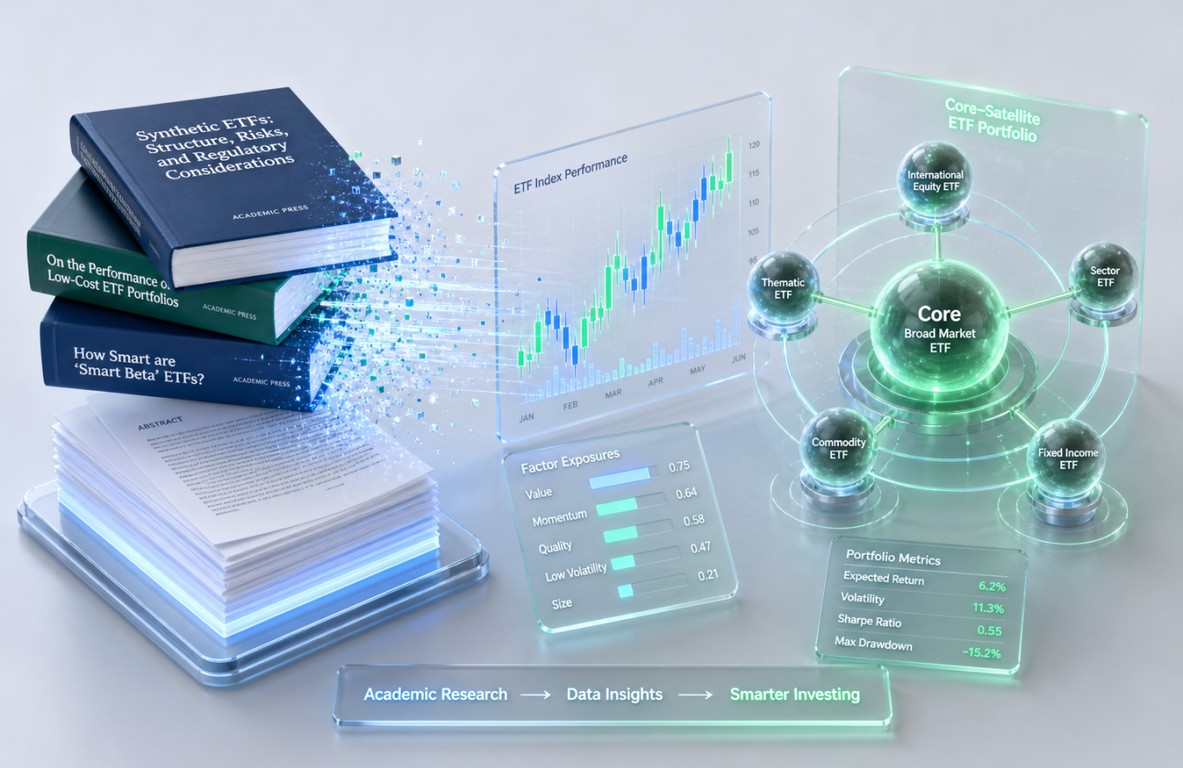
La recherche académique s’est largement penchée sur les Exchange-Traded Funds (ETF), non seulement en tant qu’outils de diversification, mais aussi comme instruments de stratégies de trading actives ou semi-passives.
Voici une sélection de documents de recherche majeurs axés sur les stratégies boursières autour des ETF, ainsi qu’une synthèse de leurs conclusions.
Stratégies de suivi de tendance (Moyennes Mobiles)
Document : Testing Moving Average Trading Strategies on ETFs (Jay Huang & Zhijian Huang, Journal of Empirical Finance / SSRN).
Présentation : Les auteurs étudient l’efficacité de l’application de stratégies techniques classiques — en particulier le croisement de moyennes mobiles (MA) — directement sur des ETF plutôt que sur des indices théoriques ou des actions individuelles.
Conclusion : L’étude démontre que l’application brute d’une stratégie de moyenne mobile sur les ETF génère globalement un rendement moyen et un ratio de Sharpe inférieurs à une simple stratégie d’achat-conservation (Buy-and-Hold). En cause : les coûts de transaction réels inhérents aux ETF tradés en continu. Cependant, les auteurs proposent une variante, la stratégie QUIMA (Quasi-Intraday Moving Average), qui exécute les signaux instantanément au lieu d’attendre la clôture quotidienne, et qui parvient à surperformer le Buy-and-Hold sur des horizons de court terme (≤ 50 jours).
L’efficacité du “Smart Beta” et de l’investissement factoriel
Document : How Smart are ‘Smart Beta’ ETFs? Analysis of Relative Performance and Factor Exposure (Denys Glushkov, Wharton Research Data Services / SSRN).
Présentation : Ce papier analyse un large échantillon d’ETF dits “Smart Beta” (des ETF qui ne pondèrent pas les actifs par la capitalisation boursière, mais selon des facteurs : Value, Croissance, Écart-type/Faible volatilité, Momentum, Dividendes) afin de déterminer s’ils surperforment les indices passifs traditionnels.
Conclusion : L’auteur conclut que bien que 60 % des catégories d’ETF Smart Beta réussissent à battre leur indice de référence brut (comme le S&P 500), il n’existe aucune preuve empirique statistiquement significative qu’ils délivrent un “Alpha” (une surperformance) une fois ajustés des risques et des frais de gestion plus élevés. L’étude montre que la performance de ces stratégies dépend fortement des cycles macroéconomiques (ex: le facteur Momentum performe en marché haussier fort, le facteur Low-Volatility en marché baissier). Les ETF axés uniquement sur les dividendes ont affiché les moins bons résultats ajustés du risque.
Gestion des risques : Allocation Cœur-Satellite (Core-Satellite)
Document : Risk Control Through Dynamic Core-Satellite Portfolios of ETFs (N. Amenc, F. Goltz, and A. Grigoriu, EDHEC-Risk Institute / The Journal of Alternative Investments).
Présentation : Ce travail de recherche s’intéresse à la construction de portefeuilles optimisés combinant un “Cœur” (fonds indiciel très diversifié et bon marché, ex: MSCI World) et des “Satellites” (ETF thématiques, sectoriels ou géographiques plus dynamiques) pour générer une performance absolue tout en contrôlant le risque de baisse.
Conclusion : Les chercheurs démontrent que l’utilisation d’un modèle d’allocation dynamique des ETF satellites — consistant à couper l’exposition aux satellites lorsque la volatilité globale du marché augmente — permet d’obtenir un profil de risque asymétrique. Cette stratégie permet de capturer la majorité des hausses des marchés sectoriels tout en protégeant efficacement le capital lors des phases de correction boursière, validant l’intégration des ETF comme les meilleurs blocs de construction pour l’allocation d’actifs moderne.
ETF passifs vs Gestion Active traditionnelle
Document : On the Performance of Low-Cost ETF Portfolios vs Active Mutual Funds (Elton, Gruber, & de Souza, repris dans la littérature de l’Université de Liège).
Présentation : Ce document évalue la performance à long terme de portefeuilles construits uniquement à l’aide d’ETF passifs à bas coûts face à des fonds mutuels (OPCVM) gérés activement par des professionnels.
Conclusion : La conclusion est sans appel : un portefeuille diversifié de simples ETF passifs surperforme la gestion active dans 78 % à 90 % des cas sur le long terme. Les auteurs expliquent que l’avantage des ETF ne vient pas d’une capacité à “prédire” le marché, mais de la réduction drastique des frottements financiers (les frais de gestion des ETF étant souvent inférieurs à 0,25 % par an contre 1,5 % pour les fonds actifs), ce qui crée un effet composé massivement favorable à l’investisseur particulier ou institutionnel.
En résumé : La littérature académique s’accorde à dire que pour la majorité des investisseurs, la meilleure stratégie consiste à utiliser des ETF larges (comme un Amundi ou iShares MSCI World) dans une optique de Buy-and-Hold ou de DCA (achats réguliers). Les stratégies de trading actif (Moyennes Mobiles) ou semi-actives (Smart Beta) sur ETF n’offrent que rarement des gains supérieurs à long terme une fois nettoyées de leurs frais et risques sous-jacents.